Les équipes Economie-emploi et Circuits courts agritourisme de la Chambre d’agriculture ont réalisé la première édition du baromètre des circuits courts en Bretagne. Il présente les résultats d’une enquête menée au mois de juin 2026, s’adressant aux exploitants qui commercialisent tout ou partie de leur production en circuits courts (vente directe ou avec un unique intermédiaire). Son objectif : mieux les comprendre pour mieux les accompagner.
Une grande diversité de modèles et de débouchés
L’enquête rend compte de la grande variété des profils d’agriculteurs et agricultrices en circuits courts en Bretagne. La catégorie maraîchage/fruits/PPAM* arrive en première position (39 % des répondants), suivie de la viande et des œufs (24 %), des produits laitiers (21 %), ainsi que d’une minorité de transformateurs de grandes cultures, et autres productions. La part du bio y est importante : 55 % des répondants, contre 16 % des fermes bretonnes. 72 % des répondants réalisent de la transformation de leurs produits, que ce soit par prestataire (27 % des répondants) ou à la ferme (54 %). La transformation à la ferme concerne la quasi-totalité des répondants en lait.
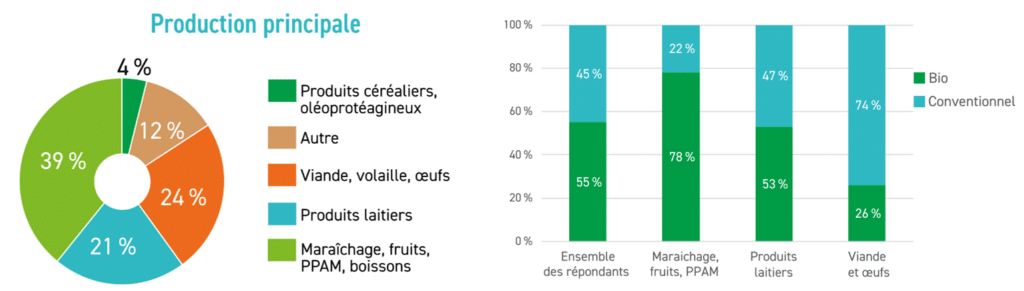
*PPAM : plantes à parfum, aromatiques ou médicinales
La diversité s’exprime aussi du côté des débouchés. 54 % des répondants ont au moins trois circuits de vente majeurs. Seuls 18 % n’ont qu’un unique mode de commercialisation. Les circuits privilégiés restent la vente à la ferme (pour 59 %) et les marchés (57 %). Mais d’autres débouchés plus récents se sont développés, comme les magasins de producteurs (25 %), les paniers (15 %), ou encore les distributeurs automatiques (7 %). De légères différences s’observent selon les productions. Les producteurs de viande et œufs privilégient la vente à la ferme (69 %) aux marchés (38 %). Les produits laitiers intègrent davantage le circuit des magasins GMS ou spécialisés (49 % des répondants). Enfin, 30 % des répondants vendent une partie de leurs produits à la restauration collective, qui figure parmi les débouchés principaux pour la moitié d’entre eux.
Si 59 % des répondants commercialisent l’ensemble (ou presque) de leur production en circuits courts, pour le reste ils coexistent avec les circuits longs classiques. C’est surtout le cas pour les productions animales.
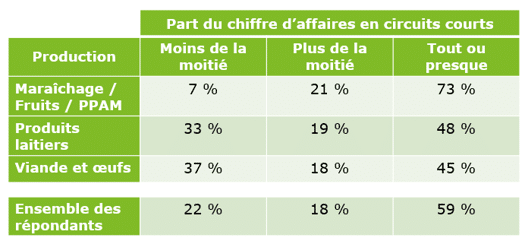
Quelle qu’en soit sa forme, la commercialisation en circuits courts est source de satisfaction pour les producteurs, avec une note moyenne de 8,3/10.
Des clients au rendez-vous en circuits courts
44 % des répondants estiment que leur nombre de clients est resté stable au cours des 12 mois précédant l’enquête, et 39 % estiment qu’il a augmenté. Cette dynamique est la plus marquée pour les viandes et œufs, dont plus de la moitié ont connu une augmentation de la clientèle. Alors que la consommation de viande par personne est en légère baisse (en partie pour cause de prix élevés), un écart de prix réduit entre GMS et circuits courts a pu jouer en faveur de ces derniers. On peut y voir une forme d’adhésion à l’idée de « qualité plutôt que quantité » chez certains consommateurs. La dynamique en produits laitiers apparait un peu moins bonne que pour les autres productions, avec 24 % de répondants qui connaissent une baisse du nombre de clients. La stabilité reste néanmoins majoritaire partout.
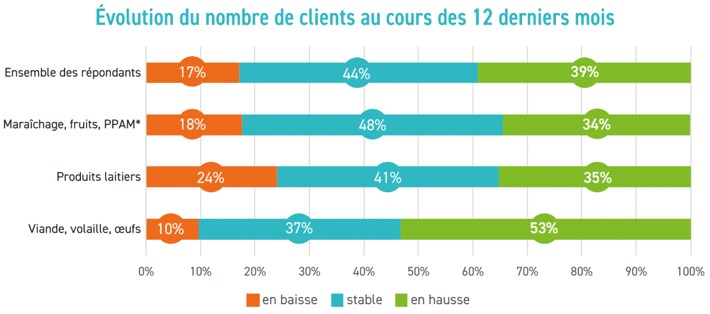
Les paniers moyens des clients sont encore plus marqués par la stabilité (59 % des répondants). 31 % déclarent une stabilité à la fois de la clientèle et du panier moyen. 10 % déclarent une hausse des deux indicateurs.
Les circuits de commercialisation plus récents semblent avoir le vent en poupe : distributeurs, magasins de producteurs. Les exploitations qui y ont recours déclarent en effet en moyenne une meilleure dynamique. D’autres circuits sont davantage assis sur la stabilité : paniers, livraison à domicile.
Mais une rentabilité pas toujours acquise
L’évolution du chiffre d’affaires découle logiquement de celle du nombre de clients et du panier moyen. Cela dit, on constate chez un certain nombre de répondants une dégradation dans le passage à la rentabilité. Seulement 48 % de ceux dont le chiffre d’affaires est en hausse ont une rentabilité en hausse. Si une hausse d’activité ne signifie pas nécessairement une hausse de revenu, c’est du fait d’une augmentation relative des charges plus importante, mais aussi potentiellement d’une difficulté à fixer les prix à un niveau rémunérateur.
En effet, les producteurs en circuits courts ont certes cette capacité à décider leurs prix (non imposés, et non dépendants des marchés), mais une autre limite s’impose à eux : augmenter trop les prix de vente pour absorber la hausse des charges conduirait à perdre des clients. Plusieurs répondants témoignent de cet enjeu dans les commentaires de l’enquête.
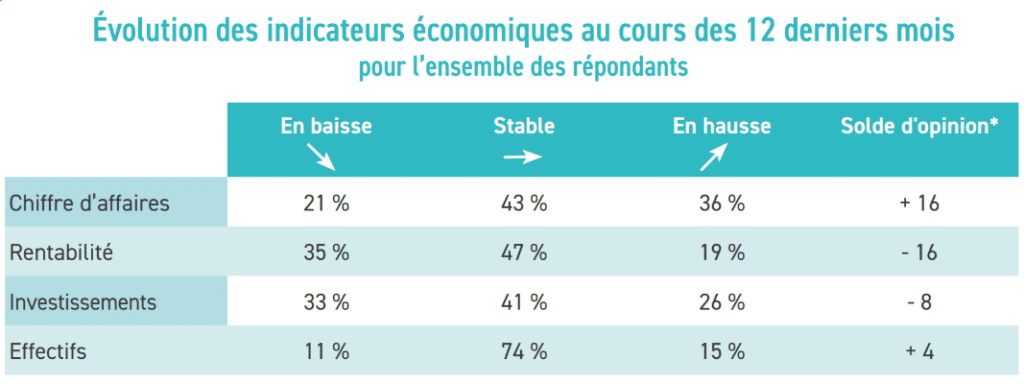
* Solde d’opinion : part de répondants exprimant une réponse positive (en hausse) – part de répondants exprimant une réponse négative (en baisse)
Il est intéressant de comparer ces dynamiques à celles des exploitations en circuits longs (baromètre de l’économie agricole 1er semestre 2026). Les évolutions peuvent être très différentes, les résultats économiques en circuits courts et longs n’ayant pas les mêmes déterminants (marchés mondiaux vs consommateurs en circuits courts).
La charge de travail au premier rang des difficultés
Les exploitants en circuits courts doivent gérer une production agricole, mais aussi une éventuelle transformation des produits, la logistique de vente, la communication pour se faire connaître… Ce qui démultiplie la charge de travail, considérée comme très importante par 53 % des répondants.
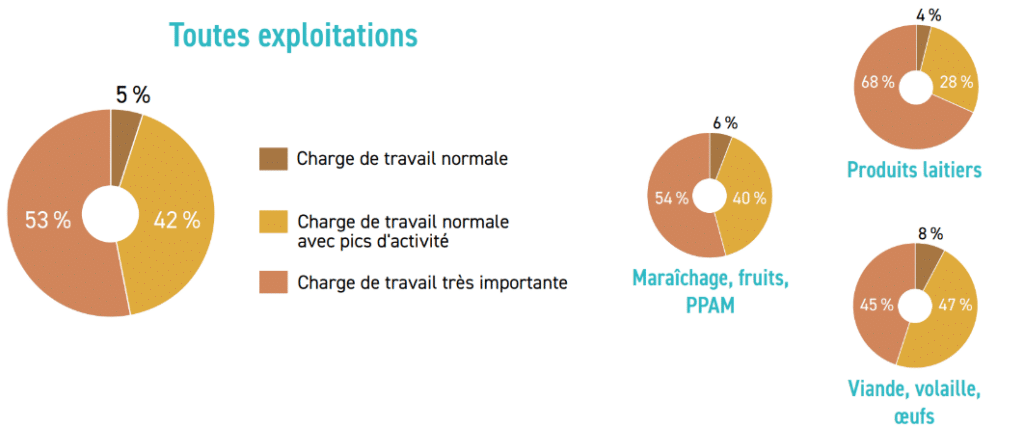
L’enquête montre que ceux qui n’ont qu’un circuit de vente relèvent moins de charge de travail que ceux qui en ont plusieurs. Mais le principal facteur de charge de travail est la transformation à la ferme. Les laitiers sont les plus concernés : 67 % des laitiers relèvent que la charge de travail trop importante est une difficulté, contre 40 % des répondants.
Il est aussi intéressant de constater qu’il n’y a pas de corrélation apparente entre charge de travail et chiffre d’affaires…
Parmi les autres difficultés relevées, les enjeux de visibilité, communication et recherche de débouchés. En revanche, très peu de répondants remontent une difficulté de concurrence, bien qu’elle semble être un peu plus tangible en maraichage/fruits. Les commentaires de l’enquête font part en revanche de craintes sur le climat social et le pouvoir d’achat des consommateurs.
Des producteurs toujours optimistes
Les producteurs restent optimistes, avec une note moyenne de confiance en l’avenir de 6,9/10. Ils sont même 77 % à penser que leur chiffre d’affaires va rester stable ou progresser. Et ils ne manquent pas de projets. Entre autres, 25 % des répondants souhaitent augmenter leur production, et 32 % souhaitent élargir leur gamme en proposant de nouveaux produits.
Informations sur l’enquête :
258 répondants (taux de réponse : 8,1 %).
Réponses recueillies par questionnaire anonyme en ligne au mois de juin 2026.
L’enquête est entièrement basée sur du déclaratif. Aucune donnée économique chiffrée n’a été demandée.
Auteur>